


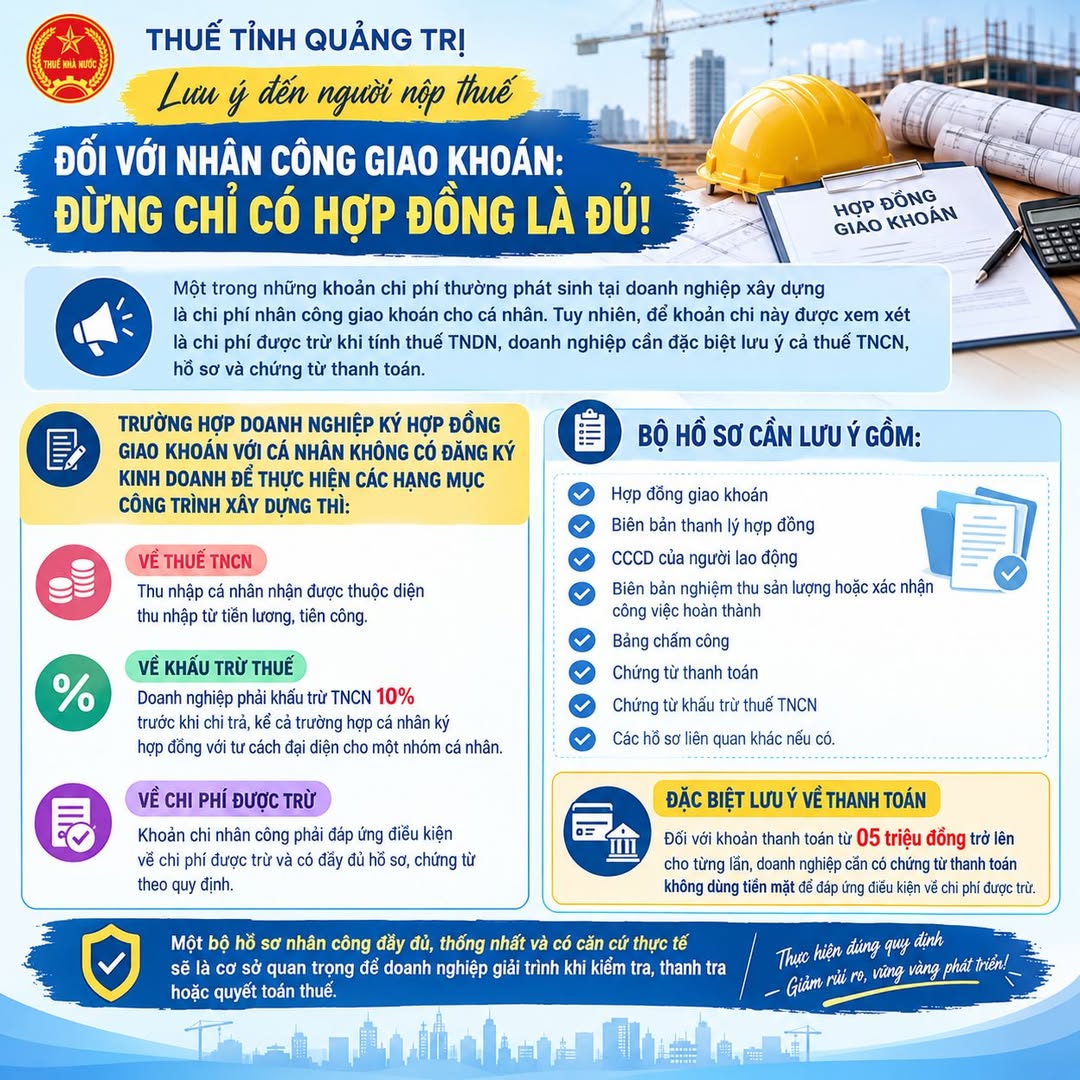
THUẾ TỈNH QUẢNG TRỊ: NHÂN CÔNG GIAO KHOÁN – ĐỪNG CHỈ CÓ HỢP ĐỒNG LÀ ĐỦ!
Doanh nghiệp xây dựng có phát sinh chi phí nhân công giao khoán cho cá nhân? Đừng chỉ ký hợp đồng rồi lưu hồ sơ! Để chi phí được trừ khi tính thuế TNDN, doanh nghiệp cần chú ý khấu trừ 10% thuế TNCN, hoàn thiện hồ sơ giao khoán, nghiệm thu công việc, chứng từ thanh toán và đáp ứng điều kiện thanh toán không dùng tiền mặt đối với khoản chi từ 05 triệu đồng trở lên theo quy định. Một hợp đồng chưa đủ để tạo nên bộ hồ sơ hoàn chỉnh. Hãy chủ động rà soát toàn bộ quá trình từ hợp đồng, thực tế công việc đến nghiệm thu, thanh toán và khấu trừ thuế, đảm bảo hồ sơ đầy đủ, thống nhất và có căn cứ rõ ràng khi quyết toán thuế!